Déclaration de succession en Belgique : délai de 4, 5 ou 6 mois et documents
Une déclaration de succession n'est ni un simple certificat d'hérédité ni le partage de tous les biens. C'est une formalité fiscale qui nécessite un inventaire fiable. Pour éviter des oublis, il vaut mieux commencer par une chronologie et une liste de documents que par un calcul de droits au hasard.
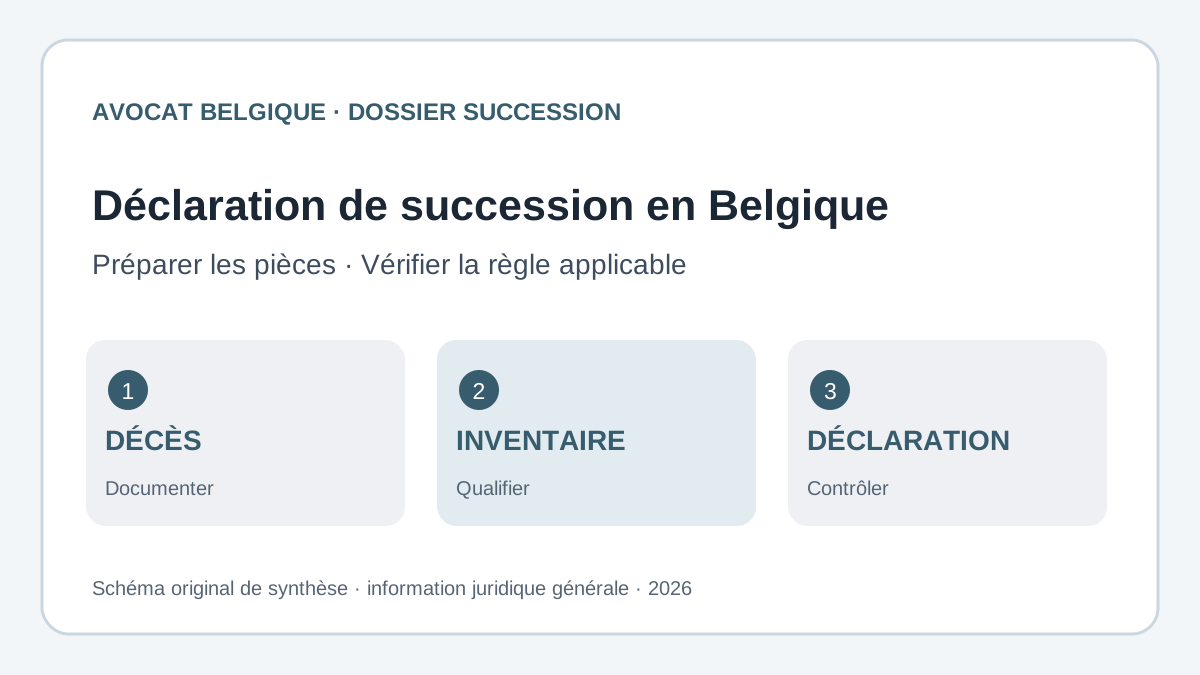
Droit belge — mise à jour au 21 novembre 2026. Règles et délais à vérifier selon la Région, la date du décès et votre dossier. Ceci n’est pas une consultation juridique.
Commencer par trois informations vérifiées
Inscrivez dès l'ouverture du dossier le jour exact du décès, le pays dans lequel il est survenu et le dernier lieu de résidence du défunt. Ces informations permettent d'orienter les délais et l'administration compétente. Ajoutez les coordonnées des héritiers ou légataires connus. Si une personne doit être recherchée ou un acte familial retrouvé, notez la démarche et sa date. Les souvenirs oraux sont précieux pour orienter l'enquête, mais les actes officiels et justificatifs demeurent nécessaires. Mieux vaut une liste d'incertitudes clairement identifiées qu'un formulaire complet en apparence, mais fondé sur des suppositions.
Quatre, cinq ou six mois : comprendre le calendrier
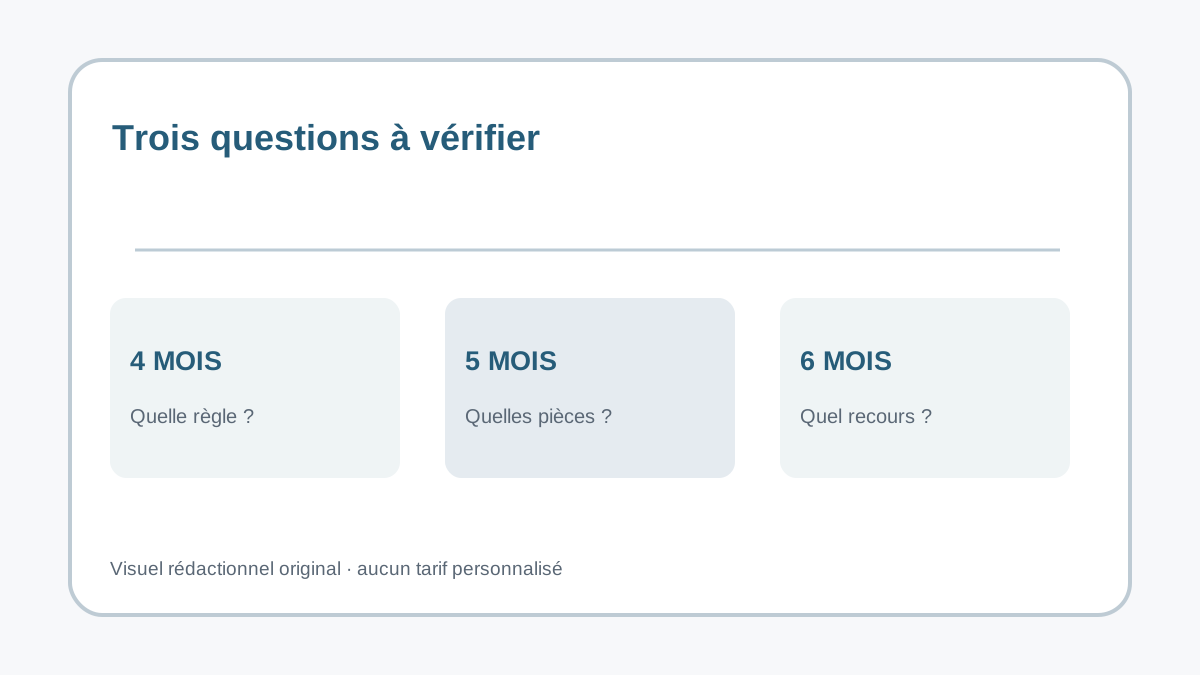
Selon Fednot, le délai de dépôt de la déclaration est généralement de quatre mois lorsque le décès a eu lieu en Belgique, de cinq mois dans un autre pays d'Europe et de six mois hors d'Europe. Ce calendrier ne doit pas être confondu avec le délai de paiement des droits. Les formalités exactes, les éventuelles prolongations et le mode de calcul du délai doivent être vérifiés auprès des autorités concernées. Fixez dans votre dossier une échéance interne avant la date officielle, afin de laisser du temps pour demander un solde bancaire, obtenir une évaluation immobilière ou résoudre un document manquant.
Déclaration fiscale et attestation d'hérédité : deux objets
Une attestation ou un acte d'hérédité permet d'identifier les personnes appelées à recueillir la succession et peut faciliter certaines démarches bancaires. La déclaration fiscale détaille les biens, les dettes et les droits pertinents des bénéficiaires. Aucune de ces pièces n'est à elle seule un partage définitif de tous les actifs. Un héritier peut avoir reçu une attestation bancaire alors que la déclaration n'est pas déposée et que la vente d'un bien immobilier reste en discussion. Séparez les dossiers par usage et conservez la preuve des transmissions. Ce classement rend les éventuelles contestations plus faciles à comprendre.
Réunir les documents de famille et les actes
Cherchez les actes relatifs à l'état civil, au mariage, à la cohabitation et aux régimes matrimoniaux. Recherchez aussi un testament ou une donation antérieure, lorsqu'ils existent. Ne supposez pas qu'un enfant d'une précédente union, un conjoint ou un cohabitant ont nécessairement les mêmes droits. La nature des liens et la portée des actes doivent être examinées. Si un héritier est mineur ou soumis à un régime de protection, la procédure peut nécessiter des autorisations particulières. Signalez ces situations rapidement au professionnel qui suit le dossier, avant de prendre une décision susceptible d'engager le patrimoine.
Inventorier comptes et immeubles sans doubles comptes
Établissez un tableau avec une ligne pour chaque bien : intitulé, titulaire, preuve, valeur estimée, date et incertitude. Les comptes joints, les immeubles achetés à deux ou les biens soumis à usufruit méritent un examen attentif. Un relevé bancaire ne dit pas à lui seul comment le bien doit être traité au regard de la succession. Les placements financiers, véhicules, créances et biens situés à l'étranger peuvent également devoir être signalés. Le but est d'éviter autant l'omission que le double compte. Préparez un dossier numérique ou papier avec des noms de fichiers compréhensibles.
Établir les dettes documentées
Réunissez contrats de crédit, attestations de prêt, factures exigibles et documents fiscaux pertinents. Conservez les frais liés au décès dans une rubrique distincte de ceux engagés ultérieurement par les proches. La possibilité de déduire un poste dépend des règles applicables et de la preuve de sa réalité. Une dépense décidée après le décès n'est pas automatiquement une dette successorale déductible. Si une créance est contestée, indiquez son existence et le désaccord au lieu de l'effacer du tableau. L'exactitude du passif compte autant que celle des biens visibles.
S'adresser au bon interlocuteur
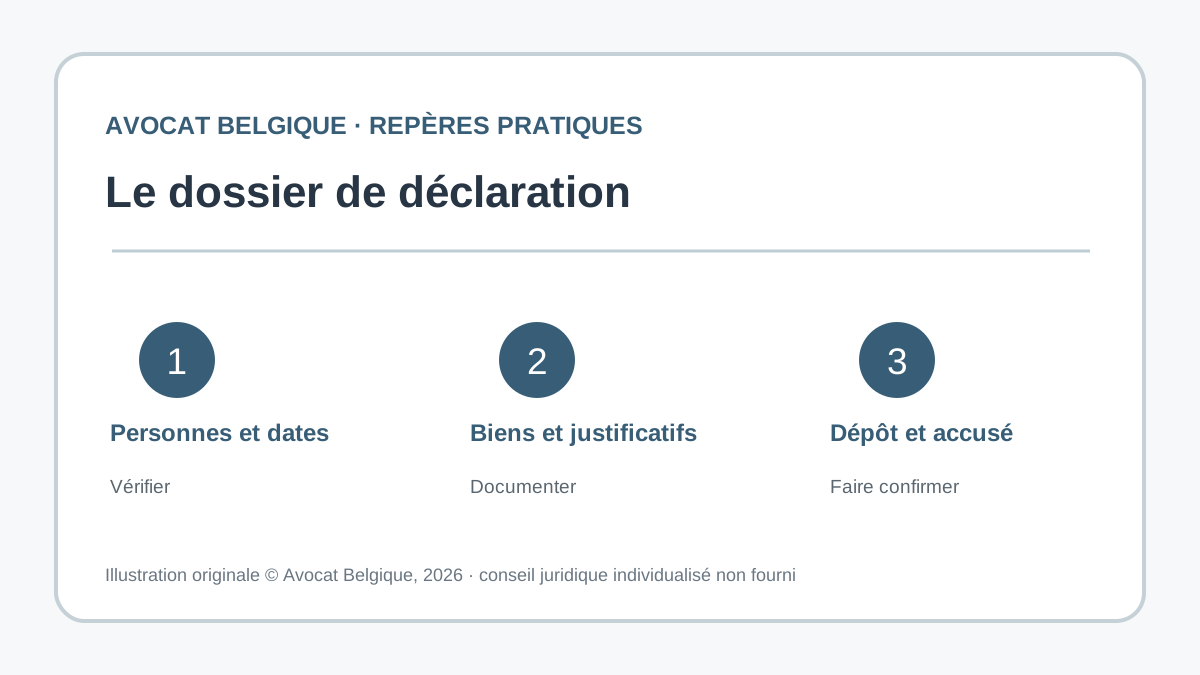
La compétence fiscale et les formulaires varient selon la Région impliquée. Le notaire peut aider à l'inventaire, aux actes et à la déclaration ; certaines démarches peuvent être réalisées autrement selon la situation. En cas de succession internationale, les règles civiles et fiscales appellent une analyse spécifique, surtout lorsque les biens ou héritiers se trouvent dans plusieurs États. Demandez quel service reçoit la déclaration, quelles annexes sont obligatoires et comment sont traités les documents manquants. Conservez une copie de l'envoi et, si possible, une confirmation de réception.
Faire une dernière vérification en famille
Avant tout dépôt, comparez l'inventaire et les titres de propriété. Vérifiez le nombre de bénéficiaires, l'existence de donations connues, les créances, les assurances et les dates. Désignez une personne pour relire chaque catégorie sans présumer que « l'autre héritier s'en occupe ». Quand un désaccord empêche la signature d'un document, ne prétendez pas que le silence vaut accord. Un avocat peut aider à déterminer la portée d'un litige ; un notaire expliquera les formalités nécessaires. Cette vérification de cohérence est plus efficace qu'une recherche tardive de réponses contradictoires sur des forums.
Questions fréquentes
La déclaration remplace-t-elle l'acceptation de la succession ?
Non : ce sont des questions juridiques distinctes. Certains actes peuvent néanmoins avoir des effets juridiques ; mieux vaut demander conseil avant d'agir.
Peut-on obtenir plus de temps ?
Dans certaines circonstances, des aménagements sont possibles. Demandez la procédure applicable au service compétent avant l'expiration du délai.
Faut-il attendre d'avoir vendu une maison ?
Non. La préparation et les délais de déclaration sont distincts du calendrier éventuel de partage ou de vente d'un immeuble.
Sources officielles et notariales
Les références ci-dessous permettent de vérifier les démarches et leur mise à jour ; lorsque le droit applicable dépend de faits individuels, demandez conseil à un notaire ou à un avocat.